L’Italia nel futuro digitale: come le PMI stanno guidando la rivoluzione tecnologica nazionale

Negli ultimi anni, il tessuto imprenditoriale italiano ha vissuto una trasformazione significativa grazie all’adozione crescente di tecnologie digitali, che sta regalando nuova linfa vitale soprattutto alle piccole e medie imprese (PMI). In un contesto economico globale sempre più competitivo e digitale, comprendere come le PMI italiane stanno integrando soluzioni tecnologiche avanzate è fondamentale per valutare le prospettive di crescita del paese e il suo posizionamento nello scenario internazionale.

Secondo i dati più recenti, oltre il 60% delle PMI italiane ha avviato processi di digitalizzazione nei propri modelli di business, sfruttando strumenti che vanno dall’e-commerce alle piattaforme di digital marketing, fino all’intelligenza artificiale e alle soluzioni cloud. Questo fenomeno, iniziato come risposta obbligata alle restrizioni da pandemia, si è evoluto in una strategia strutturale per aumentare efficienza, flessibilità e competitività.

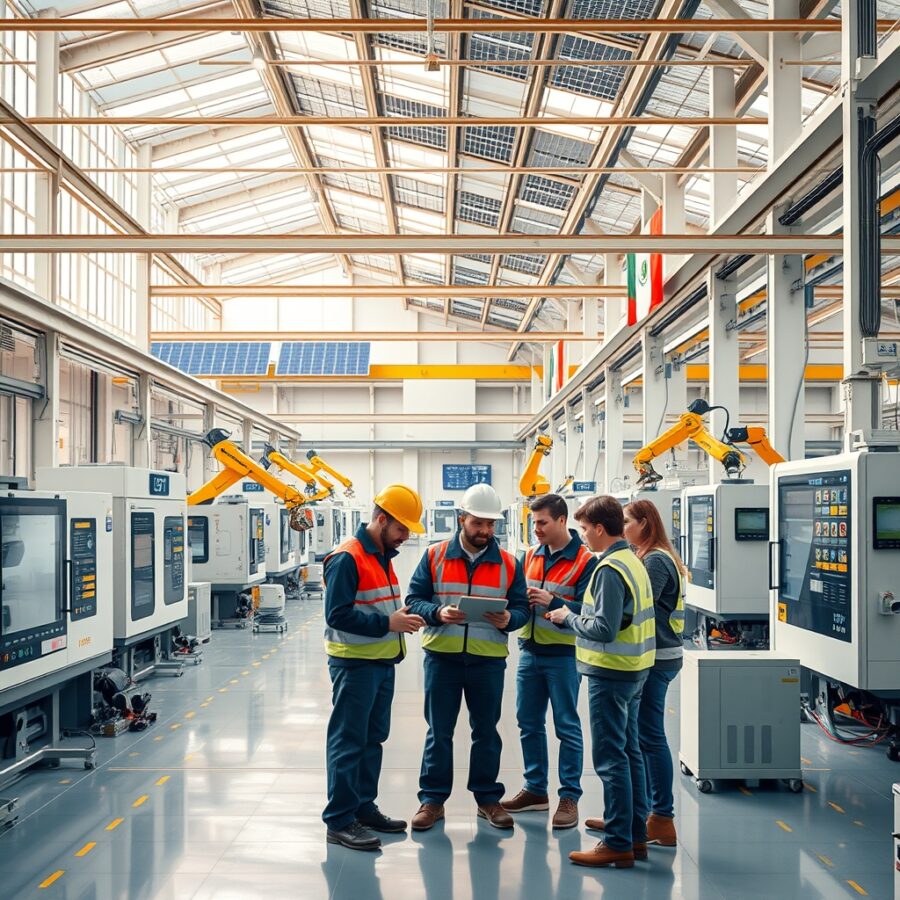
Un esempio concreto è rappresentato dal settore manifatturiero lombardo e veneto, dove molte aziende hanno integrato sistemi Industry 4.0, abilitando il controllo remoto e l’automazione avanzata. Queste tecnologie hanno permesso una riduzione media del 20% nei tempi di produzione e un miglioramento del 15% nella qualità del prodotto finale, secondo le rilevazioni della Fondazione Symbola e Unioncamere. Inoltre, la diffusione di software gestionali cloud-based ha ottimizzato i processi amministrativi e di logistica, liberando risorse da dedicare all’innovazione e allo sviluppo di nuovi mercati.

Parallelamente, il settore dei servizi mostra dinamiche altrettanto promettenti. Le startup tecnologiche italiane, focalizzate su fintech, e-health e smart mobility, stanno generando notevole interesse sia a livello nazionale che internazionale. Queste realtà sfruttano big data e machine learning per proporre soluzioni personalizzate e scalabili, innescando una spirale di crescita che coinvolge anche le PMI tradizionali attraverso partnership e collaborazioni.

Tuttavia, nonostante i progressi, permangono alcune criticità da affrontare per sostenere e accelerare la digitalizzazione. Innanzitutto, la disparità territoriale: le regioni del Nord Italia risultano decisamente più avanzate rispetto al Sud, dove infrastrutture digitali e competenze specialistiche sono ancora carenti. Inoltre, la carenza di capitale umano con formazione digitale adeguata limita la piena adozione delle tecnologie emergenti.

Le istituzioni italiane, consce di questa sfida, stanno potenziando investimenti in formazione ICT e incentivi fiscali con strumenti come il Piano Nazionale di Ripresa e Resilienza (PNRR), che destina risorse significative al potenziamento delle competenze digitali e alla modernizzazione delle infrastrutture. L’obiettivo è creare un ecosistema favorevole alle PMI per diventare protagoniste della trasformazione digitale.

Guardando oltre il breve termine, la digitalizzazione delle PMI italiane rappresenta un fattore chiave per la crescita economica sostenibile e inclusiva. È prevedibile che l’adozione di tecnologie come l’intelligenza artificiale, l’Internet of Things (IoT) e la blockchain possa aprire nuove opportunità di mercato, migliorare la trasparenza e la tracciabilità nella supply chain, e rafforzare la resilienza delle imprese a shock esterni.

In conclusione, la spinta digitale all’interno delle PMI italiane costituisce il motore di una nuova fase di sviluppo, capace di rendere il sistema economico nazionale più dinamico e competitivo a livello globale. Il successo di questa trasformazione dipende dall’integrazione virtuosa tra investimenti tecnologici, formazione specialistica e politiche pubbliche mirate, in una logica di collaborazione tra imprese, università e istituzioni. L’Italia ha tutti gli strumenti per diventare un modello di innovazione sostenibile nel cuore dell’Europa digitale.

L’economia circolare in Italia: opportunità e sfide per il futuro sostenibile

Negli ultimi anni, l’Italia ha cominciato a prendere seriamente in considerazione l’economia circolare come risposta sostenibile ai problemi ambientali e alle inefficienze del modello economico lineare tradizionale. Questo nuovo paradigma, fondato sul riciclo, la riutilizzazione e la riduzione degli sprechi, si presenta oggi come una opportunità strategica per rilanciare la crescita italiana, con benefici economici e ambientali significativi.

Secondo dati recenti dell’Istituto Superiore per la Protezione e la Ricerca Ambientale (ISPRA), la gestione sostenibile delle risorse e la promozione dell’economia circolare potrebbero portare ad un risparmio di oltre 4 milioni di tonnellate di rifiuti l’anno e ridurre di almeno il 30% le emissioni di CO2 entro il 2030. In questo contesto, l’Italia mostra un potenziale importante, grazie al suo tessuto industriale altamente diversificato e alla presenza di molte piccole e medie imprese (PMI) che possono innovare velocemente i processi produttivi.

Il Piano Nazionale di Ripresa e Resilienza (PNRR) dedica ampio spazio alla transizione verso modelli produttivi più circolari, finanziando progetti mirati e creando incentivi per la digitalizzazione dei processi. Ad esempio, il settore della green economy registra una crescita annua del 7,3%, con aumenti negli investimenti in tecnologie per il riciclo e nella sostenibilità di filiere come quelle agroalimentari e dell’edilizia.

Non mancano però le sfide. La forte frammentazione delle PMI italiane, spesso a conduzione familiare e con scarsa propensione agli investimenti in innovazione, rappresenta ancora un ostacolo. Inoltre, la carenza di infrastrutture adeguate per la raccolta differenziata e il riciclo limita la piena efficacia del sistema. È indispensabile quindi un coordinamento pubblico-privato più efficiente e politiche più strutturate che incentivino la collaborazione tra imprese e ricerca scientifica.

Un esempio virtuoso emerge dal distretto del mobile della Brianza, dove alcune aziende hanno adottato strategie di economia circolare riuscendo a ridurre i rifiuti industriali del 25% nel giro di due anni e migliorando la competitività sui mercati internazionali grazie a prodotti innovativi e sostenibili. È un modello replicabile in altri settori, a patto di supportare la formazione e la cultura d’impresa green.

Guardando al futuro, il successo dell’economia circolare in Italia rappresenta una strada imprescindibile per coniugare sviluppo economico e tutela ambientale. Le iniziative che puntano a innovare la gestione delle risorse, combinando digitalizzazione, economia verde e modelli di business sostenibili, potranno contribuire alla riduzione della dipendenza da materie prime esterne e ad un miglior posizionamento competitivo a livello globale.

In conclusione, sebbene il percorso verso un’economia circolare in Italia sia ancora in fase embrionale, i segnali positivi e gli investimenti attuali indicano che il Paese è pronto a cogliere questa sfida. Favorire la transizione attraverso politiche lungimiranti, sostegno finanziario e una cultura d’impresa innovativa sarà il fattore chiave per trasformare l’economia circolare da opportunità in realtà concreta per la crescita sostenibile dell’Italia.

PMI e export: il motore nascosto della ripresa italiana e le sfide verso il 2026

Le piccole e medie imprese italiane continuano a rappresentare il nucleo produttivo del Paese, ed è soprattutto attraverso le esportazioni che molte di esse hanno trovato la leva per la ripresa dopo la crisi pandemica. Tra eccellenze di nicchia, filiere consolidate e imprese familiari che hanno saputo innovare, l’export resta un fattore chiave per la competitività nazionale. Tuttavia, l’orizzonte 2026 presenta ostacoli non banali: dalla transizione energetica alla digitalizzazione, passando per nuove dinamiche geopolitiche e pressioni sui costi.

Introduzione: un contesto di ripresa ma non privo di rischi

Dopo il contraccolpo del 2020, le esportazioni italiane hanno lasciato intravedere una solida ripresa, trainata soprattutto da settori come la meccanica, la moda, l’alimentare e i componenti auto. Le PMI, diffuse in distretti territoriali come l’Emilia-Romagna, il Veneto, la Lombardia e la Toscana, hanno giocato un ruolo centrale: orientando la produzione sui mercati esteri, diversificando i clienti e puntando su qualità e specializzazione. Nonostante ciò, la crescita è stata disomogenea: molte imprese di fascia media hanno beneficiato, mentre le micro-imprese e quelle più deboli finanziariamente hanno faticato a cogliere le opportunità internazionali.

Analisi: dati, tendenze e casi concreti

La forza dell’export italiano risiede in due elementi: specializzazione e capacità di presidiare nicchie di mercato. Settori come la packaging automation, i macchinari per il food processing e il design di lusso mantengono margini competitivi grazie a qualità, servizio e rete commerciale capillare. Esempi concreti emergono da piccole imprese metalmeccaniche in Emilia che, investendo in automazione e certificazioni ambientali, hanno raddoppiato la quota di vendite estere in pochi anni; o da sartorie toscane che hanno puntato sul made-to-order digitale, aumentando la clientela negli USA e in Asia.

Tuttavia la transizione non è indolore. L’aumento dei costi energetici e delle materie prime ha eroso margini, costringendo molte imprese a rivedere prezzi e forniture. Allo stesso tempo, la forza dell’euro rispetto ad alcune valute emergenti ha tolto competitività prezzo, obbligando a puntare su valore aggiunto e servizi post-vendita. Inoltre, la pressione regolatoria — in particolare legata alla sostenibilità e alla tracciabilità delle filiere — richiede investimenti in riorganizzazione e digitalizzazione, investimenti che molte PMI faticano a finanziarie senza adeguati strumenti di credito o incentivi mirati.

Un fattore chiave è la capacità di internazionalizzazione: le imprese più strutturate adottano strategie multi-canale, combinando agenti locali, e‑commerce B2B e partecipazione a fiere internazionali. L’uso dei fondi europei e dei programmi nazionali per innovazione e export ha accelerato processi di ristrutturazione, ma la sfida resta sul piano delle competenze: la carenza di figure manageriali capaci di gestire l’internazionalizzazione e la digital supply chain è un collo di bottiglia per molte PMI.

Implicazioni future: scenari e raccomandazioni

Guardando al 2026, le implicazioni per il sistema paese sono chiare. Primo: l’export delle PMI può continuare a essere volano di crescita soltanto se accompagnato da politiche pubbliche che favoriscano l’accesso al credito per investimenti in green transition e digitalizzazione. Strumenti come garanzie pubbliche, voucher per formazione e crediti fiscali mirati risultano fondamentali per ridurre il gap di capacità di investimento.

Secondo: la diversificazione dei mercati è strategica. Ridurre l’eccessiva dipendenza da pochi mercati finali significa rafforzare reti commerciali in aree a crescita elevata come il Sud-est asiatico e l’Africa subsahariana, oltre a consolidare la presenza in paesi tradizionali. Terzo: green e digital non sono semplici costi, ma leve di valore. Certificazioni ambientali, economia circolare e soluzioni digitali nella supply chain diventano fattori distintivi per conquistare clienti esteri e proteggere i margini.

Infine, serve una maggiore collaborazione tra istituzioni, reti d’impresa e università per formare manager d’impresa internazionali e facilitare processi di aggregazione che permettano alle PMI di ottenere massa critica. Solo così le eccellenze italiane, diffuse e spesso di nicchia, potranno trasformarsi in protagoniste di una crescita sostenibile, resiliente e orientata ai mercati globali.

In sintesi, le esportazioni delle PMI restano il motore nascosto dell’economia italiana: se sapranno innovare, aggregarsi e investire in competenze, il prossimo triennio può trasformarsi in un’opportunità per consolidare posizioni competitive sui mercati internazionali.

Il manifatturiero italiano tra green transition e reshoring: segnali di ripresa e sfide per il futuro

Introduzione — Il settore manifatturiero italiano sta vivendo una fase di trasformazione che combina una moderata ripresa post-crisi con una spinta verso la transizione ecologica e il parziale ritorno di attività produttive dall’estero. Dopo anni caratterizzati da delocalizzazioni e pressioni sui margini, imprese grandi e piccole stanno rivedendo le strategie industriali per puntare su efficienza energetica, automazione e filiere più resilienti. Questo articolo analizza i trend più rilevanti, presenta dati e casi concreti e considera le implicazioni per le imprese e per l’economia italiana nei prossimi anni.

Analisi: dati recenti e dinamiche strutturali — Il manifatturiero continua a essere una componente cruciale per l’economia nazionale: rappresenta ancora una quota significativa del valore aggiunto e delle esportazioni. Negli ultimi tre anni il settore ha mostrato un recupero dei livelli di fatturato rispetto al biennio della crisi sanitaria, con segnali particolarmente positivi nei settori della meccanica strumentale, dell’agroalimentare di qualità e dell’automazione industriale. Parallelamente, la domanda di prodotti a maggior contenuto tecnologico e sostenibile è aumentata, spingendo le imprese ad investire in rinnovamento di impianti e competenze.

Un elemento chiave è la transizione green: fondi pubblici nazionali e risorse legate a piani europei hanno mobilitato risorse importanti per digitalizzazione e sostenibilità. Molte PMI hanno sfruttato incentivi per l’efficientamento energetico, l’installazione di impianti fotovoltaici e la sostituzione di macchinari obsoleti con tecnologie a minore impatto ambientale. Al contempo, l’automazione e l’adozione di sistemi Industria 4.0 stanno migliorando produttività e qualità, ma aumentano la richiesta di competenze tecniche avanzate.

Un’altra tendenza emergente è il reshoring e la diversificazione delle catene del valore: sebbene non si tratti di un’ondata generalizzata, alcuni settori strategici stanno riportando attività in Italia o vicino all’Europa per ridurre i rischi legati alla logistica internazionale e per rispondere a preferenze dei mercati per prodotti tracciabili e sostenibili. Questo fenomeno riguarda in particolare filiere con alto valore aggiunto o forti legami territoriali, come la meccanica di precisione in Emilia-Romagna, il tessile di lusso toscano e alcune nicchie dell’elettronica industriale del Nord-Ovest.

Esempi concreti e modelli vincenti — Alcune imprese italiane hanno saputo coniugare tradizione e innovazione: realtà familiari del Nord Est hanno investito in macchine a controllo numerico e in processi di monitoraggio energetico, riducendo consumi e scarti; aziende tessili della Toscana hanno puntato su filiere corte e certificazioni di sostenibilità per conquistare segmenti premium del mercato; start-up industriali e centri di ricerca collaborano per sviluppare componenti per la mobilità elettrica e tecnologie per l’efficienza energetica.

Questi modelli sono supportati da politiche pubbliche che facilitano investimenti e formazione, ma affrontano anche limiti strutturali: accesso al credito per le PMI, carenza di figure tecniche specializzate e burocrazia rimangono ostacoli rilevanti. Inoltre, l’adeguamento alle nuove normative europee in tema di carbon footprint e circolarità richiede risorse e competenze che non tutte le imprese possiedono immediatamente.

Implicazioni future — Nel medio termine il manifatturiero italiano ha davanti opportunità importanti ma non prive di rischi. L’orientamento verso prodotti ad alto contenuto di tecnologia e sostenibilità può consolidare la competitività internazionale e valorizzare il modello delle filiere brevi e delle eccellenze territoriali. Tuttavia, senza investimenti continui in formazione e innovazione, molte imprese rischiano di restare indietro.

Le politiche pubbliche dovranno quindi focalizzarsi su tre direttrici: facilitare l’accesso al credito e agli incentivi per la transizione verde; rafforzare programmi di formazione tecnica e riqualificazione per colmare il mismatch di competenze; semplificare procedure amministrative per accelerare gli investimenti produttivi. Per le imprese, la strategia vincente sarà integrare digitalizzazione e sostenibilità nei processi produttivi, puntare su filiere resilienti e valorizzare il capitale umano come fattore centrale per l’innovazione.

In sintesi, il manifatturiero italiano non è alla vigilia di una rivoluzione improvvisa, ma di una progressiva rimodulazione che combina modernizzazione tecnologica, attenzione ambientale e riorganizzazione delle catene del valore. La capacità del sistema-paese di trasformare queste tendenze in crescita reale dipenderà dalla qualità delle scelte industriali e dalle politiche di accompagnamento nei prossimi anni.

Ripresa in bilico: cosa sta davvero succedendo all’economia italiana nel 2026

L’economia italiana nel 2026 mostra segnali di ripresa alternati a fragilità persistenti. Dopo gli shock combinati della pandemia, della crisi energetica e dell’inflazione globale, il Paese si trova oggi a un bivio: consolidare i guadagni recenti attraverso riforme strutturali e investimenti o correre il rischio di ricadute legate a debolezza degli investimenti privati, disparità territoriali e indebitamento pubblico elevato. Questo articolo mette in chiaro il contesto attuale, analizza i principali dati e casi esemplari e valuta le implicazioni per il futuro dell’economia italiana.

Introduzione: il quadro macroeconomico e socio-politico

Nel biennio precedente l’economia italiana ha registrato una crescita contenuta ma positiva: la ripresa del settore manifatturiero, il recupero del turismo e il flusso dei fondi europei hanno contribuito a rialzare il prodotto interno lordo, pur a ritmi inferiori rispetto alla media UE. L’inflazione, dopo il picco post-pandemico, si è stabilizzata su livelli moderati, ma il caro-energia e la transizione verde richiedono investimenti strutturali. Sul versante del lavoro, il tasso di occupazione è migliorato, ma rimangono critiche le disparità regionali e la scarsa integrazione dei giovani nel mercato formale del lavoro.

Analisi: dati, settori chiave ed esempi concreti

1) Crescita e investimenti. Il PIL italiano è tornato a crescere, con stime ufficiali e private che indicano tassi annuali moderati. Tuttavia, l’investimento privato resta al di sotto della media europea: molte imprese, specie piccole e microimprese, mostrano barriere creditizie e difficoltà nell’adottare tecnologie digitali e green. Esempio: nelle regioni del Nord-Est alcune medie imprese metalmeccaniche hanno completato percorsi di automazione e export, beneficiando di incentivi fiscali e partnership con centri di ricerca; al contrario, nel Mezzogiorno numerose PMI faticano a reperire capitale per rinnovare il parco macchine.

2) Transizione energetica e sostenibilità. La spinta verso fonti rinnovabili e efficienza energetica ha creato nuove opportunità economiche: progetti eolici e fotovoltaici su scala regionale hanno attratto investimenti, mentre l’efficientamento degli edifici rappresenta un mercato in espansione. Però la transizione comporta costi di adeguamento che pesano sulle PMI e richiede una più efficace politica industriale per favorire filiere locali. Un caso virtuoso è rappresentato da alcune cooperative nel Trentino e in Emilia che, attraverso aggregazioni d’impresa, hanno sviluppato filiere locali dell’idrogeno verde e dell’efficientamento edilizio.

3) Mercato del lavoro e capitale umano. Le riforme sul mercato del lavoro hanno aumentato la flessibilità, ma restano nodi su formazione e matching tra offerta e domanda. L’adozione della tecnologia nelle imprese richiede competenze digitali: esperienze di successo emergono da incubatori universitari e programmi di upskilling sostenuti da PNRR e da imprese private, che hanno favorito l’ingresso di giovani qualificati in start-up e imprese innovative.

4) Settore finanziario e accesso al credito. La stabilità bancaria ha retto meglio alle turbolenze, ma il credito alle PMI risulta ancora selettivo. Strumenti come i fondi di co-investimento e garanzie pubbliche hanno migliorato l’offerta, ma è necessaria una maggiore diffusione di servizi finanziari alternativi, come il private debt e il venture capital per la crescita di imprese a più alto contenuto tecnologico.

Implicazioni future: rischi, opportunità e priorità politiche

Il futuro dell’economia italiana dipenderà dalla capacità di trasformare i punti di forza in crescita sostenibile e i problemi strutturali in opportunità. Priorità chiave:

– Rafforzare gli investimenti pubblici e privati in infrastrutture digitali e green, facilitando l’accesso al credito e incentivando la collaborazione tra PMI e centri di ricerca.

– Proseguire con riforme che migliorino il clima per gli investimenti, snellendo burocrazia e accelerando i tempi di giustizia civile e amministrativa, essenziali per attrarre capitali esteri.

– Investire in capitale umano: programmi di formazione continua e politiche attive del lavoro devono essere calibrati sulle esigenze delle industrie tecnologiche e green. Il rafforzamento degli incubatori universitari e dei percorsi duali scuola-impresa può ridurre il mismatch.

– Ridurre il divario Nord-Sud con politiche mirate, incentivando aggregazioni industriali e infrastrutture logistiche nel Mezzogiorno per valorizzare risorse locali e creare occupazione di qualità.

In conclusione, l’Italia è entrata in una fase di transizione: le condizioni per una crescita più solida esistono, ma richiedono scelte politiche coerenti, investimenti mirati e un ecosistema finanziario che supporti l’innovazione. Senza tali passi, i guadagni recenti rischiano di rimanere fragili; con essi, l’Italia potrebbe invece trasformare le sue eccellenze produttive e culturali in un nuovo ciclo di sviluppo sostenibile e inclusivo.

Ripartire tra debito, produttività e transizione verde: le sfide immediate dell’economia italiana

L’economia italiana si trova a un bivio: il recupero post-pandemico ha accelerato alcuni cambiamenti strutturali, ma permangono nodi cruciali — elevato debito pubblico, crescita della produttività stagnante e grandi disparità territoriali. Mentre il Piano Nazionale di Ripresa e Resilienza (PNRR) ha offerto risorse e opportunità senza precedenti, la capacità del Paese di tradurre quei fondi in crescita sostenibile e inclusiva resta incerta. Questo articolo analizza lo stato attuale dell’economia italiana, fornisce dati ed esempi concreti e indica possibili scenari futuri.

Contesto: un quadro tra fragilità e opportunità

Negli ultimi anni l’Italia ha mostrato segnali di ripresa, ma i fondamentali rimangono deboli rispetto ai principali partner europei. Il rapporto debito/Pil continua a essere tra i più alti dell’Unione europea, condizionando le politiche fiscali e la capacità di investire in servizi pubblici e infrastrutture. Allo stesso tempo, il mercato del lavoro ha assorbito parte della crisi grazie a misure temporanee e a una domanda interna che tende a migliorare, ma il tasso di occupazione rimane inferiore alla media europea, con differenze marcate tra Nord e Sud.

Analisi: dati ed esempi che spiegano la complessità

Produttività e investimenti: il nodo centrale. Negli ultimi due decenni la produttività del lavoro in Italia è cresciuta a ritmi inferiori rispetto alla media europea. Le piccole e medie imprese (PMI), che rappresentano oltre il 90% del tessuto produttivo, affrontano ostacoli come digitalizzazione insufficiente, scarsi investimenti in ricerca e sviluppo e una struttura finanziaria conservatrice. Per esempio, molte PMI del manifatturiero alto-marchio mantengono eccellenze di nicchia, ma faticano a scalare sui mercati internazionali a causa di limitate risorse per innovazione e internazionalizzazione.

Debito pubblico e spazio fiscale. Un debito elevato limita la flessibilità delle politiche economiche: gli spazi per stimoli fiscali ampi sono ridotti, soprattutto in caso di nuovi shock esterni. Ciò impone un approccio molto mirato nella spesa pubblica: investimenti ad alto impatto — infrastrutture digitali e green, formazione, riforme amministrative — possono produrre effetti moltiplicatori superiori rispetto a interventi generici di supporto alla domanda.

Transizione verde e digitale: opportunità dal PNRR. Il PNRR concentra risorse significative su digitalizzazione, transizione energetica e infrastrutture sostenibili. Alcuni esempi virtuosi emergono già: interventi per efficientamento energetico in edifici pubblici e imprese, progetti di mobilità elettrica nelle aree urbane e iniziative per la digitalizzazione della PA. Tuttavia, la sfida è la capacità amministrativa di spendere efficacemente e in tempi brevi, evitando ritardi e sovrapposizioni.

Disparità territoriali e capitale umano. Il gap Nord-Sud resta uno degli aspetti più critici: investimenti e opportunità di lavoro sono concentrati nelle macro-aree più produttive, mentre il Sud soffre di infrastrutture carenti e fuga di giovani talenti. Investire in formazione tecnica, apprendistato e incentivi alla riconversione professionale può ridurre questo squilibrio e valorizzare il capitale umano presente sul territorio.

Implicazioni future: scelte strategiche per la crescita sostenibile

Per coniugare stabilità fiscale e crescita, l’Italia deve puntare su tre linee strategiche interconnesse. Primo, aumentare la produttività attraverso investimenti mirati: digitalizzazione delle imprese, incentivi strutturali alla R&S e misure per favorire aggregazioni aziendali che permettano alle PMI di scalare. Secondo, migliorare la qualità della spesa pubblica: snellimento burocratico, tempi certi di attuazione dei progetti e rafforzamento delle capacità amministrative a livello locale e nazionale. Terzo, promuovere una transizione verde giusta che combini sostenibilità ambientale e creazione di nuovi posti di lavoro qualificati, specialmente nelle aree svantaggiate.

Gli scenari possibili dipendono in gran parte dalla rapidità e dalla coerenza delle riforme. Nel migliore dei casi, l’Italia può sfruttare il PNRR come leva per modernizzare la struttura produttiva e ridurre i divari territoriali, con miglioramenti duraturi in termini di produttività e occupazione. Nel peggior scenario, ritardi amministrativi, interventi non mirati e persistenza di ostacoli strutturali rischiano di disperdere le risorse e accentuare l’inerzia economica.

In conclusione, l’economia italiana ha davanti a sé una finestra di opportunità che richiede decisioni politiche e investimenti intelligenti. La posta in gioco non è solo il ritorno alla crescita, ma la capacità di costruire un modello economico più resiliente, sostenibile e inclusivo — capace di valorizzare le eccellenze produttive esistenti e di far emergere nuove filiere competitive a livello globale.

Tra debito e transizione: come rilanciare la crescita strutturale dell’economia italiana

Il dibattito sull’economia italiana torna a interrogarsi su una domanda semplice ma cruciale: come trasformare la stagnazione cronica in crescita sostenibile? Dopo anni di riprese deboli, pressioni inflazionistiche contenute e un quadro esterno incerto, il sistema Paese si trova a un bivio tra l’impiego strategico delle risorse — in particolare dei fondi europei — e la necessità di riforme strutturali per aumentare produttività e occupazione.

Introduzione — Contesto
L’Italia convive da decenni con un rapporto debito/Pil tra i più alti dell’Eurozona, un tasso di crescita potenziale contenuto e differenziali regionali marcati. Negli ultimi anni il Piano Nazionale di Ripresa e Resilienza (PNRR) ha mobilitato risorse senza precedenti, mentre imprese e banche hanno mostrato segnali di resilienza: l’export continua a essere un pilastro fondamentale e il tessuto di piccole e medie imprese (PMI) mantiene un peso rilevante nell’occupazione. Tuttavia, indicatori come la bassa spesa in ricerca e sviluppo, il gap digitale in molte imprese e l’invecchiamento demografico rappresentano nodi che ostacolano un salto produttivo.

Analisi — Dati ed esempi
Sul fronte macro, il rapporto debito/Pil rimane superiore al 130-140%: un peso che limita manovre fiscali espansive e impone rigore nella qualità della spesa pubblica. La crescita del Pil, negli ultimi cicli congiunturali, è stata debole: le stime indicano tassi annui medi inferiori a quelli della media UE, elemento che riduce la capacità di ridurre il rapporto debito nel medio periodo. Allo stesso tempo, il saldo commerciale italiano resta positivo grazie a settori tradizionali come moda, agroalimentare, meccanica e automotive, che beneficiano ancora della forza del “Made in Italy”.

La fragilità principale è strutturale: la produttività per addetto è stagnante rispetto ai partner europei. L’Italia investe meno in R&S (intorno all’1,3–1,5% del Pil) rispetto alla media UE, e la quota di imprese che adottano tecnologie Industry 4.0 resta limitata tra le PMI. Esempi concreti emergono nelle filiere industriali: distretti manifatturieri del Nord accelerano con digitalizzazione e export, mentre molte imprese del Mezzogiorno faticano ad accedere a capitale e competenze.

Un altro fattore critico è la transizione energetica: il caro energia del 2022–2023 ha spinto molte aziende a rivedere i costi operativi, accelerando investimenti in efficienza e fonti rinnovabili, spesso grazie a strumenti pubblici. Queste scelte rappresentano sia un costo a breve termine sia un’opportunità competitiva sul medio-lungo periodo. Infine, il mercato del lavoro mostra segnali di miglioramento, ma permangono rigidità e un mismatch fra competenze richieste e quelle disponibili sul territorio.

Implicazioni future
La strada per rilanciare la crescita italiana passa per tre direttrici principali. Primo: qualità della spesa pubblica. Non basta distribuire risorse; è necessario monitorare impatti, accelerare cantierizzazione e orientare investimenti verso capitale umano, digitalizzazione e infrastrutture verdi. Secondo: politiche industriali mirate. Supportare l’aggregazione delle PMI, favorire investimenti in R&S e semplificare l’accesso al credito per progetti di innovazione aumenterà la resilienza delle filiere produttive.

Terzo: capitale umano e riforme del mercato del lavoro. Investimenti formativi, apprendistato e politiche attive devono ridurre il mismatch e aumentare l’occupabilità dei giovani e dei lavoratori over 50. Sul fronte demografico, politiche a sostegno della natalità e dell’inclusione femminile nel mercato del lavoro avranno impatti rilevanti nel lungo termine.

Inoltre, la transizione energetica rappresenta sia il banco di prova che l’opportunità più grande: accelerare il passaggio alle rinnovabili, migliorare l’efficienza energetica degli stabilimenti e incentivare la mobilità sostenibile possono abbassare i costi, creare nuovi segmenti di crescita e rendere le imprese italiane più competitive a livello globale.

Conclusione
L’Italia ha risorse e punti di forza reali: un tessuto di imprese capace di innovazione, un export specializzato e una posizione strategica nel mercato europeo. Tuttavia, senza una governance della spesa efficace, investimenti in capitale umano e una politica industriale moderna, il Paese rischia di restare intrappolato in una crescita moderata. Le prossime decisioni politiche e imprenditoriali determineranno se l’Italia saprà convertire le sfide in opportunità di sviluppo sostenibile e inclusivo.